

Стейблкоины, токенизация и CBDC: как меняется финансовая система и что это значит для Узбекистана
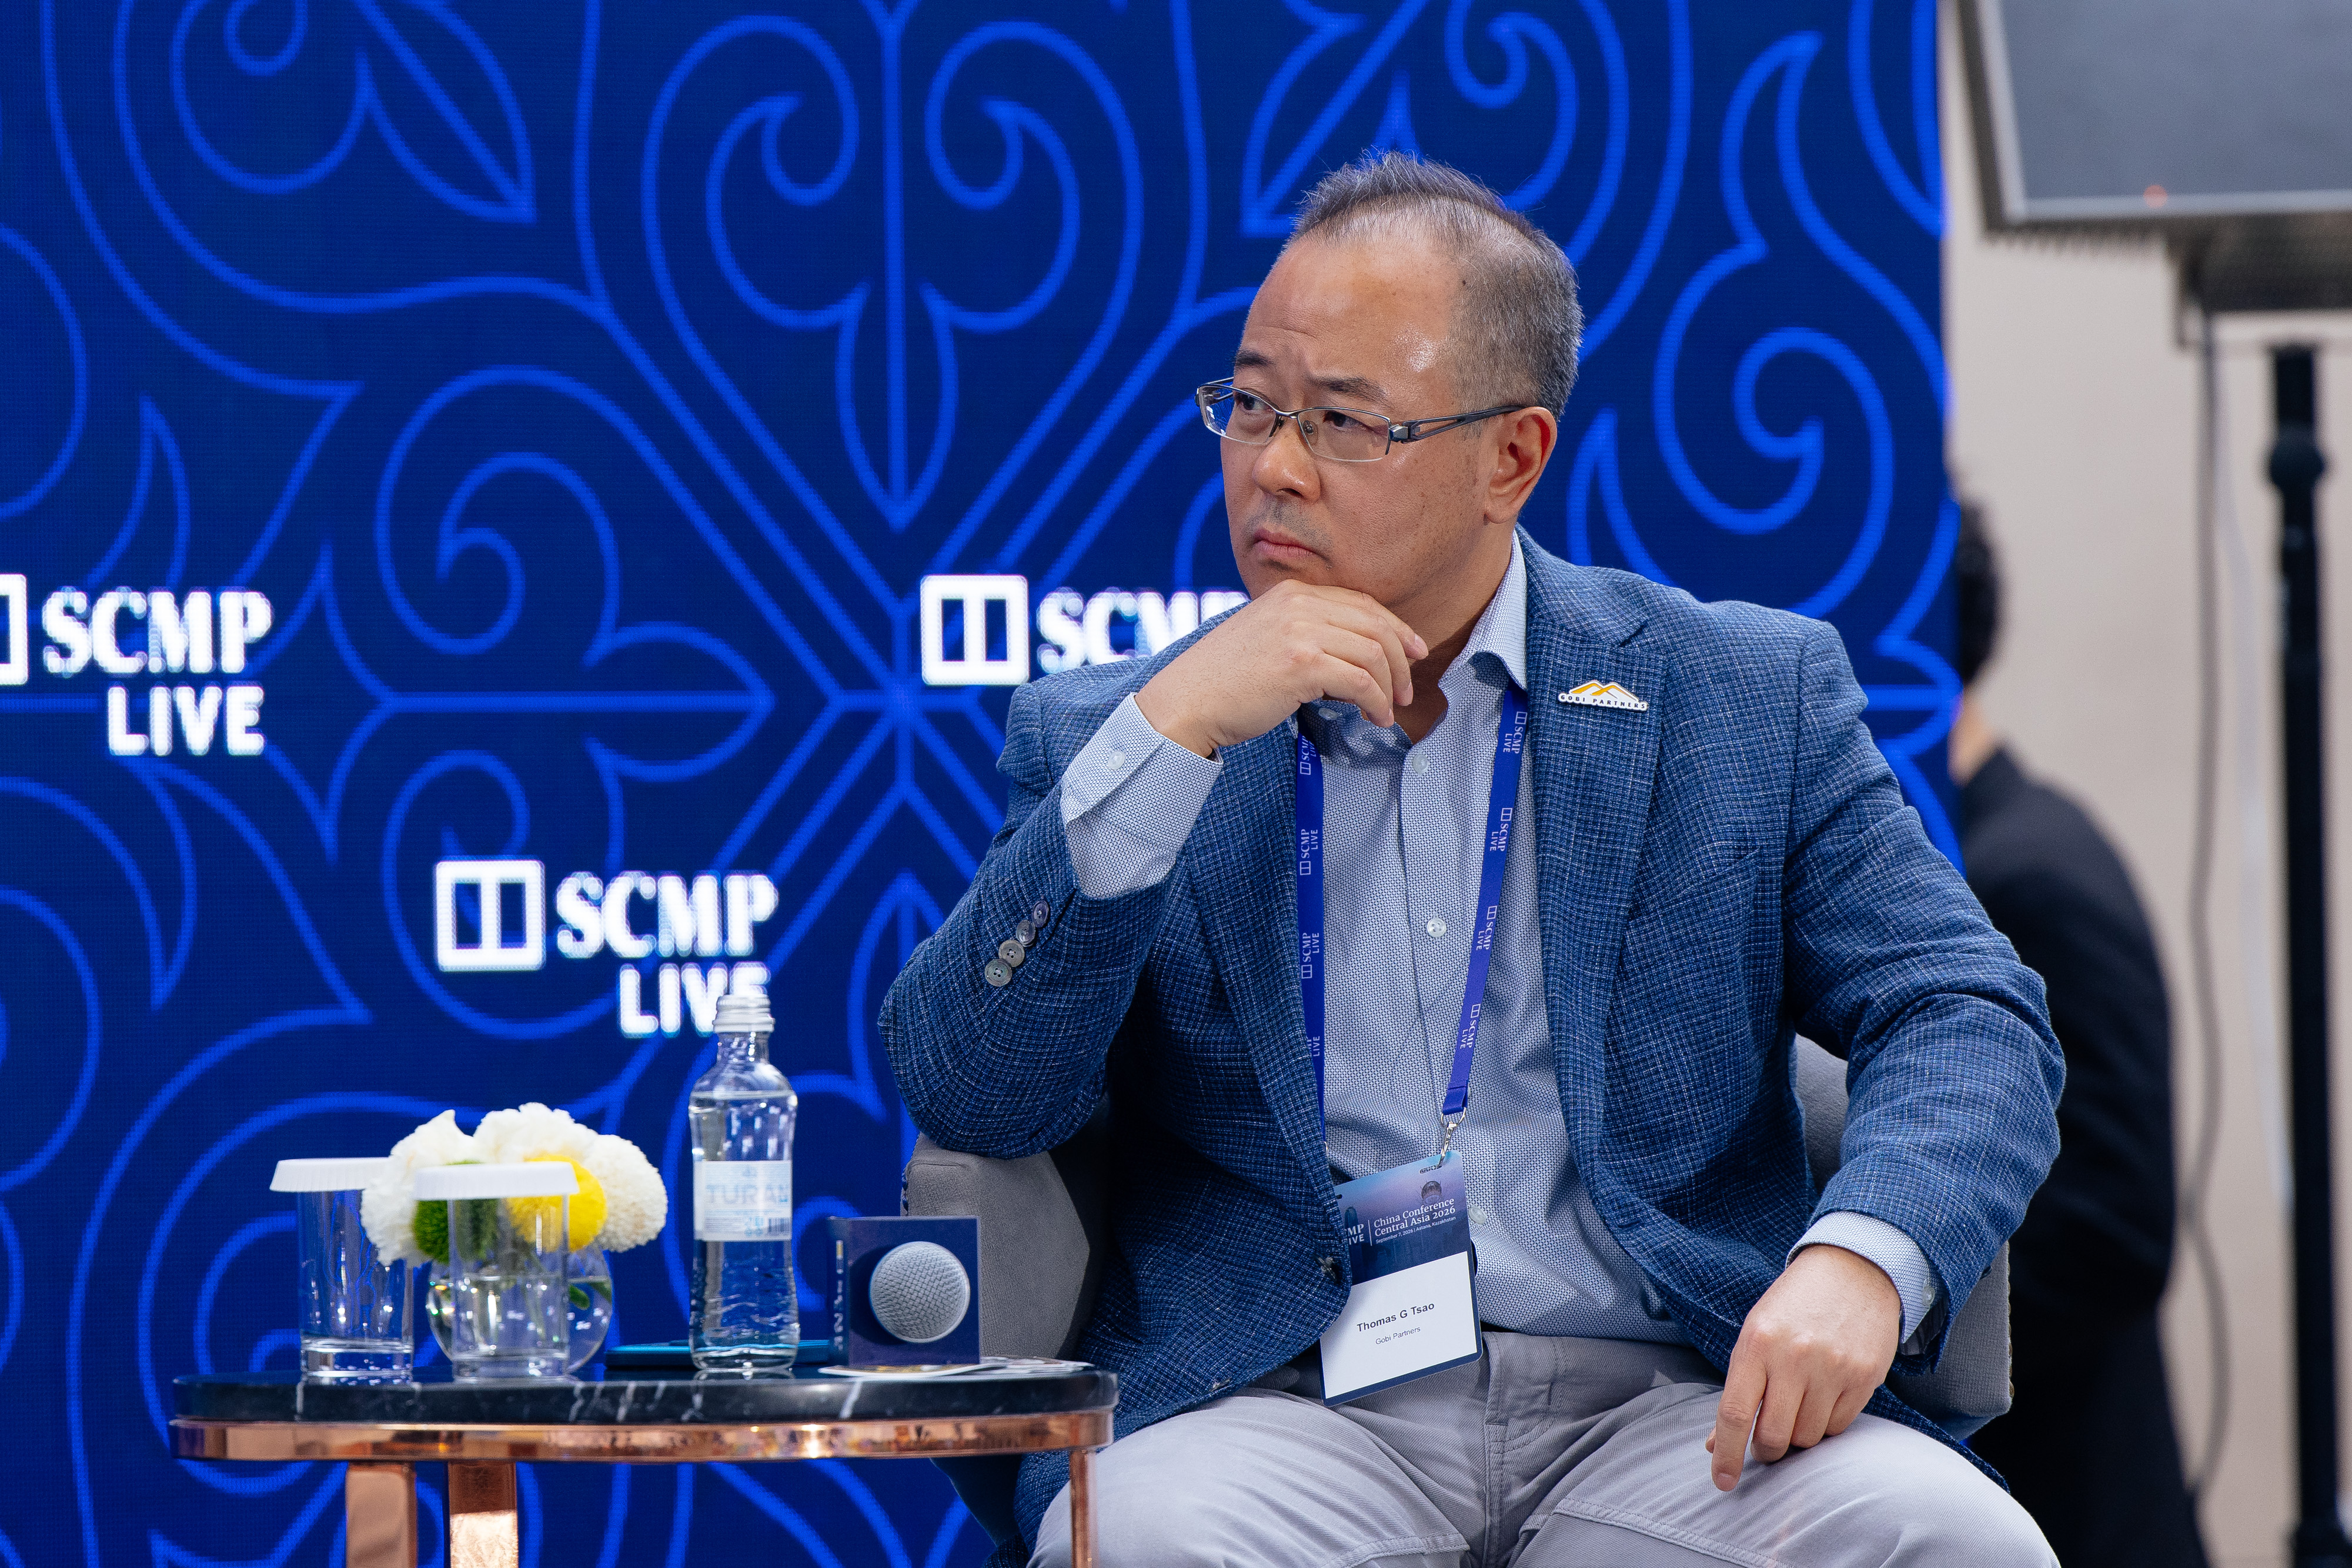
Му Чанчунь, генеральный директор Института цифровой валюты Народного банка Китая Павел Христолюбов, операционный директор Wallet in Telegram Самигжон Иногамов, директор Департамента денежно-кредитной политики Центрального банка Республики Узбекистан Раджеш Сабари, коммерческий директор Liminal Custo

Му Чанчунь, генеральный директор Института цифровой валюты Народного банка Китая
Павел Христолюбов, операционный директор Wallet in Telegram
Самигжон Иногамов, директор Департамента денежно-кредитной политики Центрального банка Республики Узбекистан
Раджеш Сабари, коммерческий директор Liminal Custody
Саида Джаффар, управляющий директор по международному направлению Circle
Вячеслав Пак, первый заместитель директора Национального агентства перспективных проектов
Стейблкоины: универсального решения для всех стран нет
Му Чанчунь. Выбор между CBDC, стейблкоинами и другими цифровыми инструментами зависит от конкретной юрисдикции. На него влияют контроль движения капитала, уровень развития рынка капитала и особенности регулирования. Поэтому нельзя говорить, что одна технология универсально лучше другой — каждая страна должна исходить из собственных условий.
Павел. Криптоиндустрия уже прошла путь от сообщества отдельных пользователей к институциональному принятию. Сейчас ключевые вопросы связаны с регулированием, трансграничными потоками, защитой пользователей и борьбой с мошенничеством. Следующий этап — сделать цифровые активы частью повседневной финансовой жизни обычных пользователей.
Самигжон. В Узбекистане рынок регулируемых стейблкоинов только начинает формироваться, однако спрос на быстрые и удобные трансграничные платежи уже существует. По его словам, у страны есть возможность сначала оценить реальную пользу технологии и только затем масштабировать ее использование.
Трансграничные платежи: технология решает не все
Раджеш. Один из наиболее перспективных сценариев для стейблкоинов — трансграничные B2B-платежи и расчеты малого и среднего бизнеса. Однако даже если сам перевод становится быстрым и дешевым, остается проблема «последней мили» — валютной ликвидности на развивающихся рынках.
Поэтому необходимо учитывать стоимость всей транзакции, включая конвертацию и движение средств между финансовыми системами. Одновременно такие процессы должны включать AML-проверки, санкционный контроль и другие комплаенс-процедуры.
Саида. Технологии позволяют по-новому решать проблемы, которые финансовая система не смогла полностью решить до сих пор. Более миллиарда людей в мире остаются без доступа к банковским услугам, а трансграничные переводы могут занимать несколько дней и обходиться пользователям очень дорого.
При этом подходы разных стран не должны быть одинаковыми: каждая юрисдикция должна тестировать решения, оценивать результат и быть готовой менять регулирование по мере развития рынка.
Токенизация: следующий вызов для регуляторов
Вячеслав. Блокчейн способен значительно изменить рынок ценных бумаг и платежную систему, но вместе с преимуществами появляются новые регуляторные вопросы.
В случае стейблкоинов речь идет о том, как контролировать AML-риски, учитывать цифровые активы в денежной статистике и интегрировать их в традиционную финансовую систему.
Еще сложнее вопрос токенизации акций и облигаций. Пока в мире нет единого подхода к регулированию полностью цифрового рынка ценных бумаг. Например, если токенизированная акция дает владельцу право голоса, необходимо обеспечить возможность реализовать это право и в цифровой системе.
Поэтому регуляторам приходится одновременно создавать новые правила и искать практические модели, которые уже можно применять на рынке.
Раджеш. Для институциональных инвесторов токенизация может быть особенно интересна с точки зрения управления обеспечением. Например, токенизированные государственные облигации можно быстрее перемещать и использовать в качестве обеспечения для других операций.
В перспективе это также может упростить иностранным инвесторам доступ к активам развивающихся рынков, поскольку часть идентификационных и других данных можно переносить в блокчейн. Однако для институционального рынка необходимо сохранить привычные механизмы контроля — управление ключами, разделение активов, белые списки и другие инструменты.
Главное условие — доверие и понятные правила
Саида. Новые финансовые технологии не смогут стать массовыми без доверия пользователей. Когда человек сегодня платит картой или наличными, он редко задумывается о безопасности операции — потому что за системой стоит понятная инфраструктура доверия и регулирования.
Поэтому задача регуляторов — не просто разрешить использование новой технологии, а создать правила, которые одновременно защищают потребителя и позволяют индустрии развиваться.
Му Чанчунь. Регулирование должно исходить из принципа «одинаковый бизнес — одинаковый риск — одинаковые правила». По его мнению, цифровые активы не должны получать отдельные правила только потому, что используют новую технологию.
При этом необходимо отличать реальную экономическую активность от операций внутри криптоэкосистемы — например, арбитража, внутреннего перераспределения средств и других операций, которые могут создавать большие объемы транзакций, но не отражать реальную экономическую деятельность.
The Tech в Telegram Подписывайтесь на The Tech в Telegram
Будьте в курсе всех последних новостей из мира технологий и стартапов.
Читайте по теме
Другие материалы автора
Новость
test
The Tech
Новость IT
Стартапы Узбекистана и Гонконга получат новые возможности для выхода на рынки
The Tech
Новость IT
Microsoft представила обновленный Copilot с кодингом и ИИ-агентом
The Tech
Новость IT
Xsolla открыла центр исследований и разработок в Азербайджане
The Tech
Статья
Эндрю Ын рассказал, где находятся главные возможности ИИ
The Tech
Новость IT
NVIDIA, Kraken, Higgsfield AI: кто приедет на AI & Digital Bridge 2026 в Астану
The Tech